Глобальные центры производства древесных фанер: Региональное руководство по закупкам на 2026 год
Топовые центры производства фанеры в мире сосредоточены в трех регионах: Азиатско-Тихоокеанский регион лидирует по объему с Вьетнамом, Китаем и Индонезией; Европа доминирует по качеству и устойчивому развитию с Германией, Чехией и Италией; а Северная Америка специализируется на премиальной фанере из твердых пород древесины по всей территории США и Канады. То, откуда вы закупаете, напрямую влияет на стоимость вашего проекта, сроки выполнения, стабильность качества и соответствие сертификатам.
Когда директор по закупкам Елена Восс получила три предложения на одну и ту же спецификацию ореховой фанеры в марте 2026 года, цены варьировались на 340%.
Самая низкая цена пришла от новой вьетнамской фабрики. Самая высокая — от немецкого производителя, с которым она работала много лет. Средний вариант был от поставщика из Пенсильвании, которого она никогда не рассматривала.
Каждое предложение отражало различную производственную реальность — разные затраты на труд, разные стандарты сертификации, разные логистические риски и разные профили стабильности качества. Ей нужно было больше, чем просто цены. Ей нужна была карта.
Эта карта — то, что предоставляет этот гид.
глобальный рынок фанеры достиг $16.74 миллиарда в 2025 году и, как ожидается, вырастет до $21.42 миллиарда к 2034 году. Но эти цифры скрывают критическую правду для покупателей: не все производственные регионы производят один и тот же продукт.
Независимо от того, являетесь ли вы выбором производителя фанеры для развертывания в сфере гостеприимства или закупкой материалов для одного индивидуального проекта, понимание того, где производится фанера — и почему это важно — защищает ваш бюджет, ваши сроки и ваши стандарты качества.
Ключевые выводы
- Вьетнам обошел Китай в 2023 году и стал крупнейшим производителем фанеры в мире с объемом 3.03 миллиона м3 в год, в то время как Китай остается доминирующим в потреблении и интеграции фанеры.
- Азиатско-Тихоокеанский регион контролирует 36-38% глобального производства и предлагает самые низкие затраты, но стабильность качества значительно варьируется между устоявшимися и новыми фабриками.
- Европа лидирует в сертификации устойчивого развития (FSC/PEFC), технических инновациях и премиальном качестве, опираясь на самый технологически продвинутый завод по производству фанеры в Чехии.
- Северная Америка специализируется на премиальных твердых породах, таких как орех и белый дуб, с самыми короткими сроками выполнения для проектов в США.
- Изменения тарифов 2025-2026 годов — 35% на канадскую древесину, 50% на бразильскую — изменили торговые потоки и экономику закупок.
Глобальный ландшафт производства фанеры
Индустрия фанеры больше и более сосредоточена, чем большинство покупателей осознает. Понимание глобального ландшафта производственных центров фанеры помогает вам вести переговоры с позиции знаний.
Размер рынка и региональная доля
Согласно данным Fortune Business Insights, глобальный рынок фанеры был оценен в $16.74 миллиарда в 2025 году. Региональное распределение рассказывает историю закупок:
| Регион | Доля рынка (2025) | Оценочная стоимость | Ключевое преимущество |
|---|---|---|---|
| Азиатско-Тихоокеанский регион | 36-38% | ~$6.42 миллиарда | Объем, стоимость, масштаб |
| Северная Америка | 28% | ~$4.70 миллиарда | Качество древесины, внутреннее снабжение |
| Европа | 24% | ~$4.07 миллиарда | Устойчивое развитие, сертификация, инновации |
| Латинская Америка | 5% | ~$0.88 миллиарда | Тропические виды, развивающаяся мощность |
| Ближний Восток и Африка | 4% | ~$0.67 миллиарда | Сырьевые материалы, потенциал роста |
Топовые производящие страны по объему
Статистика лесных продуктов ФАО показывает ведущих производителей фанерных листов:
| Ранг | Страна | Годовое производство | Тенденция за 5 лет |
|---|---|---|---|
| 1 | Вьетнам | 3.03 миллиона м3 | +23.55% |
| 2 | Китай | 2.76 миллиона м3 | -1.85% |
| 3 | Соединенные Штаты | 2.31 миллиона м3 | +0.91% |
| 4 | Индонезия | 1.69 миллиона м3 | +5.25% |
| 5 | Россия | 1.63 миллиона м3 | -1.47% |
| 6 | Канада | 588,600 м3 | -1.62% |
| 7 | Бразилия | 554,290 м3 | +0.16% |
| 8 | Мексика | 494,880 м3 | +0.08% |
| 9 | Габон | 475,150 м3 | +4.08% |
| 10 | Новая Зеландия | 450,650 м3 | -1.90% |
Эти цифры раскрывают первую критическую идею для покупателей, сравнивающих производство фанеры по странам: лидерство в производстве и лидерство в потреблении — это не одно и то же. Китай производит вторую по величине фанеру в мире, но он также является крупнейшим импортером — в основном основной фанеры для обеспечения своей огромной фанерной промышленности. Вьетнам производит больше всего, но большая часть этого производства реэкспортируется как готовая продукция в США и ЕС.
Нужна помощь в навигации по региональным различиям в ценах для вашего проекта? Наш гид по ценам производителей фанеры разъясняет, как география влияет на структуру затрат.
Азиатско-Тихоокеанский регион: Лидер по объему
Азиатско-Тихоокеанский регион остается доминирующим регионом производства фанеры в мире, благодаря обилию сырья, низким затратам на производство, огромному внутреннему спросу на строительство и устоявшейся экспортной инфраструктуре.
Китай — Производственный гигант
Производство фанеры в Китае составляет примерно 2.76 миллиона м3 в год. Страна одновременно является огромным производителем, потребителем и импортером — уникальная позиция, которая размывает границу между производителем и поставщиком в глобальной торговле.
Ключевые производственные центры сосредоточены в провинции Гуандун, где Дунгуань служит крупным центром распределения и переработки древесины. Крупные компании, такие как Dongwha Enterprises и Sun Wood Corporation, продолжают инвестировать в НИОКР для улучшения качества фанеры и диверсификации продуктовых линий.
Сила Китая заключается в интеграции. Его индустрия фанеры обеспечивает крупнейшую в мире базу по производству фанеры — Китай производит примерно 71% глобальной фанеры. Для покупателей это означает, что Китай отлично подходит для объемных заказов, где фанера и фанера поступают из одной цепочки поставок.
Профиль закупок ясен: Китай лучше всего подходит для крупных объемов стандартных сортов, интегрированного производства панелей и проектов, где стоимость является основным фактором. Непостоянство качества на более низких уровнях остается проблемой, а зависимость Китая от импорта экзотических видов означает, что сроки выполнения могут увеличиваться, когда местные виды не подходят.
Вьетнам — Восходящая звезда
Вьетнам — это история десятилетия в глобальном производстве фанеры. С 3.03 миллиона м3 годового производства и пятилетним темпом роста 23.55% Вьетнам обошел Китай и стал крупнейшим производителем в мире в 2023 году.
Модель Вьетнама отличается от китайской. Она функционирует в основном как центр переработки и реэкспорта — импортируя необработанную древесину, перерабатывая ее в фанеру и готовую продукцию, а затем отправляя в США и ЕС. Эта модель сделала Вьетнам особенно привлекательным, поскольку торговые напряженности перенаправили заказы от китайских поставщиков.
Доля страны в глобальном экспорте лесных продуктов составляет примерно 7%, и эта цифра растет. Для покупателей Вьетнам предлагает конкурентоспособную по стоимости лицевую фанеру с улучшенными стандартами качества. Предостережения — зависимость от сырья — Вьетнам импортирует большинство своих бревен — и вариации качества среди сотен мелких фабрик страны.
Индонезия и Малайзия — Тропическое наследие
Индонезия производит примерно 1.69 миллиона м3 в год и поддерживает сильную интеграцию фанеры. Исторически Индонезия составляла 70% экспорта фанеры Азиатско-Тихоокеанского региона. Малайзия, в свою очередь, когда-то была ведущей страной-экспортером фанеры в регионе, отправляя 91% экспорта фанеры Азиатско-Тихоокеанского региона в середине 1990-х годов.
Обе страны сталкиваются с общей проблемой: сокращение природных лесных ресурсов заставляет производителей переходить на плантационную древесину, в основном эвкалипт и быстрорастущие альтернативы. Для покупателей, ищущих тропические виды, такие как мернти или тик, Индонезия и Малайзия остаются актуальными, но предложение сужается.
Индия — Двигатель внутреннего спроса
Рынок фанеры в Индии, как ожидается, достигнет $0.73 миллиарда к 2026 году, благодаря быстрому росту строительства и расширению производства мебели. Greenply Industries и Century Plyboards расширяются в регионе с инновационными продуктами и широкими распределительными сетями.
Индия является значительным импортером фанеры — объемы импорта растут примерно на 46% в год — потому что внутреннее снабжение сырьем не может удовлетворить спрос. Для региональных азиатских цепочек поставок Индия предлагает масштаб и растущие возможности. Для международных покупателей она функционирует скорее как конкурент за сырьевые материалы, чем как основной вариант закупки.
Европа: Лидер по качеству и устойчивому развитию
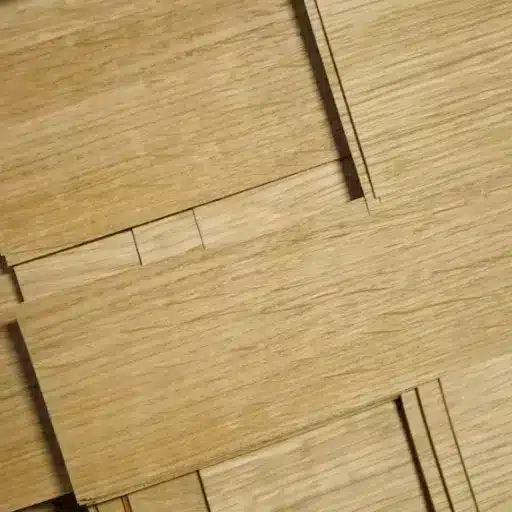
Европа занимает 24% глобального рынка фанеры, но ее влияние превышает объем. Европейские производители устанавливают глобальный стандарт для сертификации устойчивого развития, технических инноваций и премиального качества.
Германия — Точная инженерия встречает лесное хозяйство
Рынок фанеры в Германии, как ожидается, составит $1.31 миллиарда к 2026 году. Производители страны — Kaindl, Richter Furniertechnik и завод Danzer в Кессельсдорфе — специализируются на фанере с точной инженерией для предметов роскоши и автомобильных интерьеров.
Конкурентное преимущество Германии заключается в регулировании. Строгие экологические нормы, доминирование сертификации FSC и PEFC и устойчивые рамки на уровне ЕС делают немецкую фанеру выбором по умолчанию для проектов, требующих документированной цепочки поставок. Место рождения запатентованной технологии 3D-Veneer компании Danzer, Кессельсдорф представляет собой пересечение лесной традиции и производственных инноваций.
Для покупателей Германия предлагает: премиальную фанеру для мебели, сертифицированные устойчивые продукты и техническую или инженерную фанеру, требующую строгих допусков.
Чехия — Скрытая промышленная сила
Чехия располагает, возможно, самым важным отдельным предприятием в глобальной индустрии фанеры. Danzer Bohemia Dyharna в Мельнике и Хорни Пачапли — это крупнейший и самый технологически продвинутый завод по производству фанеры в мире, на котором работает более 500 человек и производится все, от стандартной фанеры до редких буков и технической фанеры.
Второй завод Danzer в Распенаве специализируется на спliced фанерных лицах для дверей и панелей. Вместе эти заводы представляют собой вершину технологий производства фанеры.
Для покупателей с ультра-премиальными или технически сложными требованиями Чехия предлагает возможности, которые не может предложить ни один другой регион.
Италия, Франция и Австрия — Дизайн-ориентированное совершенство
Итальянская индустрия фанеры неразрывно связана с наследием роскошной мебели. Компании, такие как ALPI и Tabu, лидируют в мире в области рекомпонованной и декоративной фанеры, поставляя архитекторам и дизайнерам, которые проектируют для высококачественных интерьеров. Французская компания Cedan предлагает сложные линии декоративной фанеры. Австрия привносит опыт альпийского лесного хозяйства и технологии точной резки.
Этот кластер преуспевает в дизайне, где эстетика имеет большее значение, чем стоимость.
Россия — Гигант сырья
Россия производит примерно 1,63 миллиона м3 фанеры ежегодно и обладает одними из крупнейших лесных резервов в мире. Сила страны заключается в изобилии сырья и близости как к европейским, так и к азиатским рынкам.
Для покупателей Россия предлагает конкурентоспособные стандартные сорта и доступ к сырью. Риски заключаются в геополитических факторах, недостатках в международно признанной сертификации и подверженности торговым ограничениям, которые могут нарушить поставки без предупреждения.
Польша — Новый экспортер
Польша набирает популярность как экспортер обработанной древесины в Северную Америку и Европу. Соответствие нормативам ЕС, конкурентоспособные затраты на рабочую силу и стратегическое логистическое позиционирование делают Польшу все более жизнеспособным вариантом для покупателей, ищущих европейские стандарты по умеренной цене.
Для проектов, требующих документации, соответствующей требованиям ЕС, без премиум-цен, Польшу стоит рассмотреть.
Хотите понять, как стандарты сертификации в Европе сравниваются по регионам? Наше руководство по устойчивому источнику древесной фанеры подробно охватывает документацию FSC, PEFC и LEED.
Северная Америка: Специалист по твердым породам
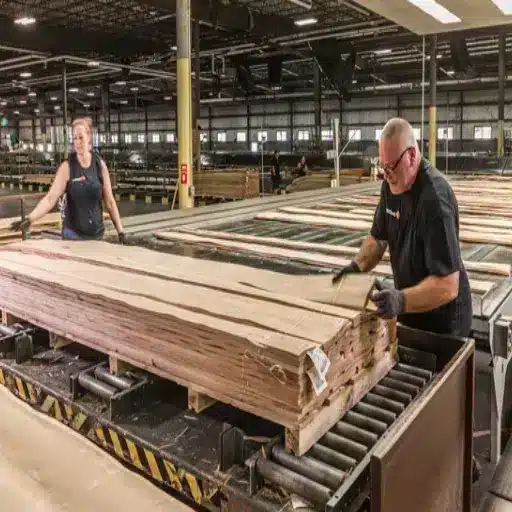
Северная Америка контролирует 28% мирового рынка фанеры и доминирует в одной категории, которая глубоко важна для многих покупателей: премиум фанера из твердых пород.
Соединенные Штаты — Премиум центр твердых пород
США производят примерно 2,31 миллиона м3 фанеры ежегодно, занимая третье место в мире. Но объем не отражает американской силы. Сектор фанеры из твердых пород в США работает в некоторых из самых ценных лесных регионов мира.
Ключевые производственные центры включают:
- Индиана (Эдинбург) — Исторически известный как «столица фанеры мира», этот регион находится в одном из самых ценных поясов твердых пород в мире. Компания Danzer управляет здесь крупным предприятием с собственными резаками VS4000.
- Пенсильвания (Уильямспорт, Дарлингтон, Шейд Гэп) — Уильямспорт является местом расположения одной из крупнейших операций резки Danzer в США. Дарлингтон служит центральным узлом для обрезки, сортировки и классификации для североамериканского распределения. Шейд Гэп специализируется на сушке требовательных твердых пород, особенно толстого грецкого ореха и клена.
- Орегон (Юджин, Спрингфилд) — Murphy Plywood и Timber Products Company являются основой коридора фанеры и фанеры на северо-западе Тихого океана. Roseburg Forest Products добавляет значительные региональные мощности.
- Арканзас (Монтсельло) — Weyerhaeuser объявила о вложении в 500 миллионов долларов в завод по производству инженерных древесных изделий в конце 2024 года, что сигнализирует о продолжающейся промышленной приверженности региону.
Для покупателей США предлагает то, что ни один азиатский производитель не может воспроизвести: местный грецкий орех, белый дуб и клен, обработанные с короткими сроками поставки и постоянными стандартами качества.
Канада — Северный лесной якорь
Канада производит примерно 588,600 м3 фанеры ежегодно. Завод Danzer в Дуреме, Онтарио, производит спliced фанерные лицевые панели для дверей и панелей, обслуживая как индивидуальные, так и промышленные заказы.
Устойчивые практики лесного управления Канады и близость к рынку США являются сильными сторонами. Риск заключается в тарифах — тарифы США в 35% на канадские древесные изделия в 2025 году значительно нарушили традиционные трансграничные потоки.
Новые хабы: Африка и Латинская Америка
Помимо трех основных регионов, два новых хаба заслуживают внимания со стороны покупателей, ищущих диверсификацию или доступ к конкретным видам.
Габон — Поднимающийся производитель Африки
Габон производит примерно 475,150 м3 фанеры с тенденцией роста 4,08%. Страна использует обилие тропических древесных ресурсов и увеличивающиеся иностранные инвестиции для наращивания перерабатывающих мощностей.
Для покупателей, ищущих доступ к тропическим видам по конкурентоспособным ценам, Габон представляет собой растущую альтернативу традиционным азиатским тропическим поставщикам.
Бразилия и Мексика — Альтернативы Америки
Бразилия производит примерно 554,290 м3 ежегодно и обладает обширными лесными ресурсами. Однако тарифы США в 50% на бразильские древесные изделия сильно ограничили доступ к американскому рынку.
Мексика, с объемом около 494,880 м3, предлагает другой профиль. Торговые преимущества USMCA, растущие мощности и географическая близость делают Мексику все более привлекательным вариантом для покупателей, ориентированных на США, которые ищут поставки с преимуществами по тарифам.
Динамика торговли и тарифы: Что изменилось в 2025-2026
Глобальная карта источников фанеры значительно изменилась в 2025-2026 годах из-за изменений в торговой политике. Покупатели, игнорирующие эти изменения, рискуют превысить бюджет и столкнуться с перебоями в поставках.
Реструктуризация тарифов в США
США ввели тарифы в 35% на канадские древесные изделия и 50% на бразильские древесные изделия. Эти тарифы изменили торговые потоки ощутимым образом:
- Трансграничные потоки канадской фанеры в США значительно сократились
- Бразильская фанера стала экономически нецелесообразной для большинства покупателей в США
- Вьетнамские и китайские поставщики получили долю рынка в качестве альтернативы
- Внутренние производители США увидели рост спроса, что привело к ограничению мощностей
Регулирование вырубки лесов в ЕС (EUDR)
Регулирование вырубки лесов ЕС, вступающее в силу поэтапно в 2025-2026 годах, требует доказательства того, что древесные изделия не связаны с вырубкой лесов. Это регулирование благоприятствует европейским внутренним производителям и сертифицированным поставщикам, создавая при этом препятствия для несертифицированных тропических источников.
Что это значит для покупателей
Торговая политика больше не является фоновым шумом. Это основной переменный фактор в решениях о закупках. Регион, который предлагал лучшую цену в прошлом году, может не предложить ее в этом году. Покупателям необходима региональная диверсификация и осведомленность о рисках тарифов в реальном времени.
Понимание того, как потоки торговли влияют на ваши сроки поставки и логистические расходы? Наше руководство по цепочке поставок древесной фанеры охватывает стратегии доставки, упаковки и смягчения последствий нарушений.
Региональное сравнение: Где закупить что
Рамка принятия решений ниже сопоставляет требования проекта с правильным производственным регионом.
| Фактор | Азиатско-Тихоокеанский регион | Европа | Северная Америка |
|---|---|---|---|
| Лучше всего для объема | Отлично | Хорошо | Хорошо |
| Лучше всего для премиум качества | Хорошо | Отлично | Отлично |
| Лучше всего для сертификатов устойчивости | Хорошо | Отлично | Отлично |
| Самая низкая стоимость | Отлично | Умеренно | Умеренно |
| Кратчайший срок поставки (в США) | 8-14 недель | 6-10 недель | 2-6 недель |
| Лучше всего для экзотических видов | Отлично | Умеренно | Ограничено |
| Лучше всего для твердых пород | Умеренно | Хорошо | Отлично |
| Риск тарифов (рынок США) | Умеренно | Низкий | Нет |
Закупайте в Азиатско-Тихоокеанском регионе, когда:
- Объем и стоимость единицы являются основными факторами принятия решения
- Вам нужна интегрированная цепочка поставок фанеры и фанеры
- Гибкость сроков поставки 8-14 недель приемлема
- Стандартные или коммерческие сорта соответствуют вашим спецификациям
Закупайте в Европе, когда:
- Требуется или ценится сертификация устойчивости
- Премиум качество или техническая сложность являются необходимыми
- Дизайн или роскошные приложения требуют точности
- Необходима соответствие нормативам ЕС
Закупайте в Северной Америке, когда:
- Специфицированы премиум виды твердых пород
- Кратчайшие возможные сроки поставки критичны
- Существуют требования или предпочтения к внутренним источникам
- Постоянное качество от партии к партии имеет первостепенное значение
Закупайте в новых хабах, когда:
- Оптимизация затрат с управляемым риском является целью
- Необходим доступ к тропическим видам за пределами азиатского предложения
- Диверсификация цепочки поставок является стратегическим приоритетом
Что эти глобальные центры производства древесной фанеры значат для вашего следующего проекта
География не является судьбой в источниках фанеры, но это мощный переменный фактор. Самые умные покупатели не рассматривают регион как второстепенный. Они включают его в процесс спецификации с самого начала.
Когда Маркус Чен, старший оценщик для компании по производству деревянных изделий в Чикаго, предложил проект отеля на 400 панелей в феврале 2026 года, он включил три сценария источников в свое предложение.
Вариант с азиатским источником сэкономил 28% на стоимости материалов, но добавил четыре недели к сроку доставки. Европейский вариант гарантировал сертификацию FSC и идеально соответствовал образцу дизайнера, но увеличил бюджет проекта на 18%.
Внутренний вариант из Пенсильвании оказался посередине по стоимости, доставил на две недели быстрее, чем азиатский вариант, и исключил риск тарифов. Клиент выбрал внутренний вариант. Окончательный счет проекта оказался в пределах 2% от оценки Маркуса.
Вот сила понимания производственных хабов. Это превращает закупки из азартной игры в структурированное решение.
Будущее глобального производства фанеры указывает на конвергенцию.
Азиатские производители инвестируют в сертификацию и контроль качества. Европейские производители расширяют мощности, чтобы удовлетворить растущий спрос. Североамериканские производители используют технологии для поддержания конкурентоспособности.
Плантационные леса заменяют естественные лесные вырубки во всех регионах. Разрывы между регионами сужаются, но не исчезли — и осведомленные покупатели могут использовать эти разрывы в своих интересах.
Нужна многорегиональная консультация по закупкам для вашего следующего проекта? Свяжитесь с VitalWood Global обсудить региональные варианты, запросить образцы от конкретных производственных центров или просмотреть технические данные, адаптированные к вашему приложению.