Centros de Fabricación de Chapas de Madera Globales: Una Guía de Sourcing Regional para 2026
Los principales centros de fabricación de chapa de madera del mundo están concentrados en tres regiones: Asia-Pacífico lidera en volumen con Vietnam, China e Indonesia; Europa domina en calidad y sostenibilidad con Alemania, la República Checa e Italia; y América del Norte se especializa en chapa de madera dura premium en los Estados Unidos y Canadá. Donde obtienes tus materiales afecta directamente el costo de tu proyecto, el tiempo de entrega, la consistencia de calidad y el cumplimiento de certificaciones.
Cuando la directora de adquisiciones Elena Voss recibió tres cotizaciones para la misma especificación de chapa de nogal en marzo de 2026, los precios variaron en un 340%.
La más baja provino de un nuevo aserradero vietnamita. La más alta de un fabricante alemán que había utilizado durante años. La opción intermedia fue un proveedor de Pensilvania que nunca había considerado.
Cada cotización reflejaba una realidad de fabricación diferente: diferentes costos laborales, diferentes estándares de certificación, diferentes riesgos logísticos y diferentes perfiles de consistencia de calidad. Necesitaba más que precios. Necesitaba un mapa.
Ese mapa es lo que esta guía proporciona.
El mercado global de chapa de madera alcanzó los 16.74 mil millones de dólares en 2025 y se proyecta que crecerá a 21.42 mil millones de dólares para 2034. Pero esos números ocultan una verdad crítica para los compradores: no todas las regiones de fabricación producen el mismo producto.
Ya sea que estés eligiendo un fabricante de chapa de madera para un despliegue en hospitalidad o buscando materiales para un solo proyecto a medida, entender dónde se fabrica la chapa — y por qué es importante — protege tu presupuesto, tu cronograma y tus estándares de calidad.
Conclusiones Clave
- Vietnam superó a China en 2023 como el mayor productor de chapa del mundo con 3.03 millones de m3 anuales, mientras que China sigue siendo dominante en consumo e integración de contrachapado.
- Asia-Pacífico controla el 36-38% de la producción global y ofrece los costos más bajos, pero la consistencia de calidad varía significativamente entre aserraderos establecidos y emergentes.
- Europa lidera en certificación de sostenibilidad (FSC/PEFC), innovación técnica y calidad premium, anclada por la planta de chapa más avanzada tecnológicamente de la República Checa.
- América del Norte se especializa en especies de madera dura premium como el nogal y el roble blanco, con los tiempos de entrega más cortos para proyectos en EE. UU.
- Los cambios arancelarios de 2025-2026 — 35% sobre la madera canadiense, 50% sobre la brasileña — han remodelado los flujos comerciales y la economía de abastecimiento.
El Panorama Global de Fabricación de Chapas de Madera
La industria de la chapa de madera es más grande y más concentrada de lo que la mayoría de los compradores se da cuenta. Entender el panorama global de los centros de fabricación de chapa de madera te ayuda a negociar desde una posición de conocimiento.
Tamaño del Mercado y Participación Regional
Según Fortune Business Insights, el mercado global de chapas de madera fue valorado en 16.74 mil millones de dólares en 2025. La desagregación regional cuenta la historia del abastecimiento:
| Región | Participación de Mercado (2025) | Valor Estimado | Fortaleza Clave |
|---|---|---|---|
| Asia-Pacífico | 36-38% | ~6.42 mil millones de dólares | Volumen, costo, escala |
| América del Norte | 28% | ~4.70 mil millones de dólares | Calidad de madera dura, suministro nacional |
| Europa | 24% | ~4.07 mil millones de dólares | Sostenibilidad, certificación, innovación |
| América Latina | 5% | ~0.88 mil millones de dólares | Especies tropicales, capacidad emergente |
| Medio Oriente y África | 4% | ~0.67 mil millones de dólares | Materias primas, potencial de crecimiento |
Principales Países Productores por Volumen
Las estadísticas de productos forestales de la FAO muestran los principales productores de hojas de chapa:
| Rango | País | Producción Anual | Tendencia de 5 Años |
|---|---|---|---|
| 1 | Vietnam | 3.03 millones de m3 | +23.55% |
| 2 | China | 2.76 millones de m3 | -1.85% |
| 3 | Estados Unidos | 2.31 millones de m3 | +0.91% |
| 4 | Indonesia | 1.69 millones de m3 | +5.25% |
| 5 | Rusia | 1.63 millones de m3 | -1.47% |
| 6 | Canadá | 588,600 m3 | -1.62% |
| 7 | Brasil | 554,290 m3 | +0.16% |
| 8 | México | 494,880 m3 | +0.08% |
| 9 | Gabon | 475,150 m3 | +4.08% |
| 10 | Nueva Zelanda | 450,650 m3 | -1.90% |
Estos números revelan la primera visión crítica para los compradores que comparan la producción de chapa de madera por país: el liderazgo en producción y el liderazgo en consumo no son lo mismo. China produce la segunda mayor cantidad de chapa a nivel mundial, sin embargo, también es el mayor importador del mundo, principalmente de chapa base para alimentar su masiva industria de contrachapado. Vietnam produce la mayor cantidad, pero gran parte de esa producción se reexporta como productos terminados a EE. UU. y UE.
¿Necesitas ayuda para navegar las diferencias de precios regionales para tu proyecto? Nuestra guía sobre precios de fabricantes de chapa de madera desglosa cómo la geografía afecta las estructuras de costos.
Asia-Pacífico: El Líder en Volumen
Asia-Pacífico sigue siendo la región dominante en la fabricación global de chapa de madera, impulsada por abundantes materias primas, fabricación de bajo costo, una enorme demanda de construcción nacional y una infraestructura de exportación establecida.
China — El Gigante de la Producción
La producción de chapa de China se sitúa en aproximadamente 2.76 millones de m3 anuales. El país es simultáneamente un gran productor, consumidor e importador, una posición única que difumina la línea entre fabricante y proveedor en el comercio global.
Los principales centros de fabricación se agrupan en la provincia de Guangdong, con Dongguan como un importante centro de distribución y procesamiento de madera. Empresas importantes como Dongwha Enterprises y Sun Wood Corporation continúan invirtiendo en I+D para mejorar la calidad de la chapa y diversificar las líneas de productos.
La fortaleza de China es la integración. Su industria de chapa alimenta la base de fabricación de contrachapado más grande del mundo: China produce aproximadamente el 71% del contrachapado global. Para los compradores, esto significa que China sobresale en pedidos de gran volumen donde la chapa y el contrachapado provienen de la misma cadena de suministro.
El perfil de abastecimiento es claro: China funciona mejor para grados estándar de gran volumen, producción de paneles integrados y proyectos donde el costo es el principal impulsor. La inconsistencia de calidad en los niveles más bajos sigue siendo una preocupación, y la dependencia de China de las importaciones de especies exóticas significa que los tiempos de entrega pueden extenderse cuando las especies nacionales no son suficientes.
Vietnam — La Estrella en Ascenso
Vietnam es la historia de la década en la fabricación global de chapa. Con 3.03 millones de m3 de producción anual y una tasa de crecimiento de cinco años del 23.55%, Vietnam superó a China como el mayor productor del mundo en 2023.
El modelo de Vietnam es diferente al de China. Funciona principalmente como un centro de procesamiento y reexportación: importando madera en bruto, procesándola en chapa y productos terminados, y luego enviándola a EE. UU. y UE. Este modelo ha hecho que Vietnam sea particularmente atractivo a medida que las tensiones comerciales redirigen pedidos de proveedores chinos.
La participación del país en las exportaciones globales de productos de madera se sitúa en aproximadamente el 7%, y esa cifra está en aumento. Para los compradores, Vietnam ofrece chapa de cara competitiva en costos con estándares de calidad mejorados. Las advertencias son la dependencia de materias primas: Vietnam importa la mayor parte de sus troncos, y la variación de calidad entre los cientos de pequeños aserraderos del país.
Indonesia y Malasia — El Legado Tropical
Indonesia produce aproximadamente 1.69 millones de m3 anuales y mantiene una fuerte integración de contrachapado. Históricamente, Indonesia representó el 70% de las exportaciones de contrachapado de Asia-Pacífico. Malasia, por su parte, fue una vez la potencia exportadora de chapa de la región, enviando el 91% de las exportaciones de chapa de Asia-Pacífico a mediados de la década de 1990.
Ambos países enfrentan un desafío compartido: la disminución de los recursos forestales naturales está empujando a los productores hacia la madera de plantación, principalmente eucalipto y alternativas de rápido crecimiento. Para los compradores que buscan especies tropicales como meranti o teca, Indonesia y Malasia siguen siendo relevantes, pero el suministro se está ajustando.
India — El Motor de la Demanda Doméstica
Se proyecta que el mercado de chapa de India alcanzará los 0.73 mil millones de dólares para 2026, impulsado por el rápido crecimiento de la construcción y la expansión de la fabricación de muebles. Greenply Industries y Century Plyboards están expandiéndose regionalmente con productos innovadores y amplias redes de distribución.
India es un importador significativo de chapa: los volúmenes de importación han crecido a aproximadamente un 46% anual, porque el suministro nacional de materias primas no puede satisfacer la demanda. Para las cadenas de suministro regionales asiáticas, India ofrece escala y capacidad en crecimiento. Para los compradores internacionales, funciona más como un competidor por materias primas que como una opción principal de abastecimiento.
Europa: El Líder en Calidad y Sostenibilidad
Europa posee el 24% del mercado global de chapa, pero su influencia excede su volumen. Los fabricantes europeos establecen el estándar global para la certificación de sostenibilidad, innovación técnica y calidad premium.
Alemania — Ingeniería de Precisión Encuentra la Silvicultura
Se proyecta que el mercado de chapa de Alemania será de 1.31 mil millones de dólares para 2026. Los fabricantes del país — Kaindl, Richter Furniertechnik y la planta Kesselsdorf de Danzer — se especializan en chapa de madera de precisión para muebles de lujo e interiores de automóviles.
La ventaja competitiva de Alemania es regulatoria. Políticas ambientales estrictas, dominio de certificación FSC y PEFC, y marcos de sostenibilidad a nivel de la UE hacen que la chapa alemana sea la opción predeterminada para proyectos que requieren una cadena de custodia documentada. La cuna de la tecnología de chapa 3D patentada de Danzer, Kesselsdorf representa la intersección de la tradición forestal y la innovación en fabricación.
Para los compradores, Alemania ofrece: chapa de muebles premium, productos certificados sostenibles y chapa técnica o de ingeniería que requiere tolerancias ajustadas.
República Checa — La Potencia Industrial Oculta
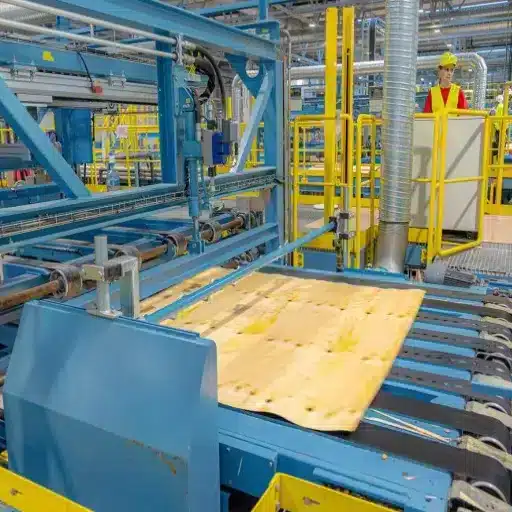
La República Checa alberga lo que puede ser la instalación más importante de la industria global de chapa. Danzer Bohemia Dyharna en Mělník y Horní Počaply es la planta de chapa más grande y tecnológicamente avanzada del mundo, empleando a más de 500 personas y produciendo desde chapas estándar hasta raras raíces y chapas técnicas.
Una segunda instalación de Danzer en Raspenava se especializa en caras de chapa empalmadas para puertas y paneles. Juntas, estas plantas representan la cúspide de la tecnología de fabricación de chapa.
Para los compradores con requisitos ultra-premium o técnicamente complejos, la República Checa ofrece capacidades que ninguna otra región puede igualar.
Italia, Francia y Austria — Excelencia Impulsada por el Diseño
La industria de chapas de Italia es inseparable de su herencia de muebles de lujo. Empresas como ALPI y Tabu lideran el mundo en chapas reconstituidas y decorativas, suministrando a arquitectos y diseñadores que especifican para interiores de alta gama. Cedan de Francia contribuye con líneas de chapas decorativas sofisticadas. Austria aporta experiencia en silvicultura alpina y tecnología de corte de precisión.
Este clúster sobresale en aplicaciones orientadas al diseño donde la estética impulsa la especificación más que el costo.
Rusia — El Gigante de Materias Primas
Rusia produce aproximadamente 1.63 millones de m3 de chapa anualmente y posee algunas de las reservas forestales más grandes del mundo. La fortaleza del país es la abundancia de materias primas y la proximidad a los mercados europeos y asiáticos.
Para los compradores, Rusia ofrece grados estándar competitivos en costo y acceso a materias primas. Las advertencias son el riesgo geopolítico, las brechas en la certificación internacionalmente reconocida y la exposición a restricciones comerciales que pueden interrumpir el suministro sin previo aviso.
Polonia — El Exportador Emergente
Polonia está ganando terreno como exportador de madera procesada a América del Norte y Europa. El cumplimiento de la normativa de la UE, los costos laborales competitivos y la ubicación logística estratégica hacen de Polonia una opción cada vez más viable para los compradores que buscan estándares europeos a un costo moderado.
Para proyectos que requieren documentación conforme a la UE sin precios premium, Polonia merece consideración.
¿Quieres entender cómo se comparan los estándares de certificación europeos entre regiones? Nuestra guía para la obtención sostenible de chapas de madera cubre en detalle la documentación FSC, PEFC y LEED.
América del Norte: El Especialista en Madera Dura
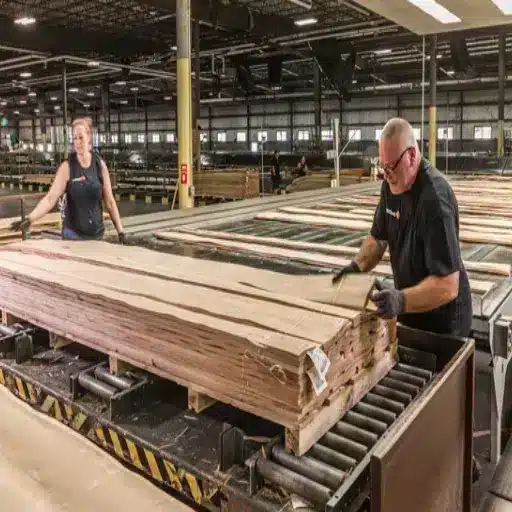
América del Norte controla el 28% del mercado global de chapas y domina en una categoría que importa profundamente a muchos compradores: chapa de madera dura premium.
Estados Unidos — Potencia en Madera Dura Premium
EE. UU. produce aproximadamente 2.31 millones de m3 de chapa anualmente, ocupando el tercer lugar a nivel mundial. Pero el volumen subestima la fortaleza americana. El sector de chapa de madera dura de EE. UU. opera en algunas de las regiones forestales más valiosas del mundo.
Los principales centros de producción incluyen:
- Indiana (Edinburgh) — Históricamente conocido como la «capital de la chapa del mundo», esta región se encuentra en uno de los cinturones de madera dura más valiosos a nivel global. Danzer opera una instalación importante aquí con cortadoras VS4000 patentadas.
- Pennsylvania (Williamsport, Darlington, Shade Gap) — Williamsport alberga una de las operaciones de corte más grandes de Danzer en EE. UU. Darlington sirve como el centro de recorte, clasificación y ordenación para la distribución en América del Norte. Shade Gap se especializa en secar maderas duras exigentes, particularmente stock de nogal y arce grueso.
- Oregon (Eugene, Springfield) — Murphy Plywood y Timber Products Company ancla el corredor de contrachapado y chapa del Pacífico Noroeste. Roseburg Forest Products añade una capacidad regional significativa.
- Arkansas (Monticello) — Weyerhaeuser anunció una inversión de $500 millones en una instalación de productos de madera de ingeniería a finales de 2024, señalando un compromiso industrial continuo con la región.
Para los compradores, EE. UU. ofrece lo que ningún productor asiático puede replicar: nogal nativo, roble blanco y arce procesados con plazos de entrega domésticos cortos y estándares de calidad consistentes.
Canadá — El Ancla Forestal del Norte
Canadá produce aproximadamente 588,600 m3 de chapa anualmente. Una instalación de Danzer en Durham, Ontario, produce caras de chapa encoladas para puertas y paneles, sirviendo tanto pedidos personalizados como industriales.
Las prácticas de gestión forestal sostenible de Canadá y su proximidad al mercado estadounidense son fortalezas. La advertencia es la exposición a aranceles: los aranceles de EE. UU. del 35% sobre los productos de madera canadienses en 2025 interrumpieron significativamente los flujos tradicionales transfronterizos.
Centros Emergentes: África y América Latina
Más allá de las tres principales regiones, dos centros emergentes merecen la atención de los compradores que buscan diversificación o acceso a especies específicas.
Gabon — El Productor en Ascenso de África
Gabón produce aproximadamente 475,150 m3 de chapa con una tendencia de crecimiento del 4.08%. El país está aprovechando los abundantes recursos de madera tropical y aumentando la inversión extranjera para construir capacidad de procesamiento.
Para los compradores que buscan acceso a especies tropicales con precios competitivos, Gabón representa una alternativa en crecimiento a los proveedores tradicionales de madera tropical asiáticos.
Brasil y México — Las Alternativas de las Américas
Brasil produce aproximadamente 554,290 m3 anualmente y posee vastos recursos de madera. Sin embargo, los aranceles de EE. UU. del 50% sobre los productos de madera brasileños han limitado severamente el acceso al mercado estadounidense.
México, con aproximadamente 494,880 m3, ofrece un perfil diferente. Las ventajas comerciales del T-MEC, la creciente capacidad y la proximidad geográfica hacen de México una opción cada vez más atractiva para los compradores que se dirigen a EE. UU. en busca de suministro con ventajas arancelarias.
Dinámicas Comerciales y Aranceles: ¿Qué Cambió en 2025-2026?
El mapa global de obtención de chapas cambió significativamente en 2025-2026 debido a cambios en la política comercial. Los compradores que ignoren estos cambios arriesgan sobrecostos y interrupciones en el suministro.
Reestructuración de Aranceles en EE. UU.
EE. UU. impuso aranceles del 35% sobre los productos de madera canadienses y del 50% sobre los productos de madera brasileños. Estos aranceles han redirigido los flujos comerciales de maneras medibles:
- Los flujos de chapa canadiense transfronterizos hacia EE. UU. cayeron significativamente
- La chapa brasileña se volvió económicamente inviable para la mayoría de los compradores estadounidenses
- Los proveedores vietnamitas y chinos ganaron cuota de mercado como alternativas
- Los productores nacionales de EE. UU. vieron un aumento en la demanda, ajustando la capacidad
Reglamento de Deforestación de la UE (EUDR)
El reglamento de deforestación de la UE, efectivo en fases a través de 2025-2026, requiere prueba de que los productos de madera no están vinculados a la deforestación. Este reglamento favorece a los productores nacionales europeos y a los proveedores certificados, mientras crea obstáculos de cumplimiento para las fuentes tropicales no certificadas.
Lo que Esto Significa para los Compradores
La política comercial ya no es ruido de fondo. Es una variable principal en las decisiones de obtención. La región que ofreció el mejor precio el año pasado puede no ofrecerlo este año. Los compradores necesitan diversificación regional y conciencia en tiempo real de la exposición a aranceles.
¿Entendiendo cómo los flujos comerciales afectan tus plazos de entrega y costos logísticos? Nuestra guía sobre la cadena de suministro de chapas de madera cubre el envío, el embalaje y las estrategias de mitigación de interrupciones.
Comparación Regional: Dónde Obtener Qué
El marco de decisión a continuación empareja los requisitos del proyecto con la región de fabricación adecuada.
| Factor | Asia-Pacífico | Europa | América del Norte |
|---|---|---|---|
| Mejor para volumen | Excelente | Bueno | Bueno |
| Mejor para calidad premium | Bueno | Excelente | Excelente |
| Mejor para certificados de sostenibilidad | Bueno | Excelente | Excelente |
| Costo más bajo | Excelente | Moderado | Moderado |
| Plazo de entrega más corto (a EE. UU.) | 8-14 semanas | 6-10 semanas | 2-6 semanas |
| Mejor para especies exóticas | Excelente | Moderado | Limitado |
| Mejor para madera dura | Moderado | Bueno | Excelente |
| Riesgo arancelario (mercado de EE. UU.) | Moderado | Bajo | Ninguno |
Obtener de Asia-Pacífico Cuando:
- El volumen y el costo unitario son los principales impulsores de decisión
- Necesitas un suministro integrado de contrachapado y chapa
- La flexibilidad de plazos de entrega de 8-14 semanas es aceptable
- Los grados estándar o comerciales cumplen con tu especificación
Obtener de Europa Cuando:
- Se requiere o valora la certificación de sostenibilidad
- La calidad premium o la complejidad técnica son esenciales
- Las aplicaciones orientadas al diseño o de lujo exigen precisión
- El cumplimiento de la normativa de la UE es necesario
Obtener de América del Norte Cuando:
- Se especifican especies de madera dura premium
- Los plazos de entrega más cortos posibles son críticos
- Existen requisitos o preferencias de abastecimiento nacional
- La calidad consistente de lote a lote es primordial
Obtener de Centros Emergentes Cuando:
- La optimización de costos con riesgo gestionado es el objetivo
- Se necesita acceso a especies tropicales más allá del suministro asiático
- La diversificación de la cadena de suministro es una prioridad estratégica
Lo que Estos Centros Globales de Fabricación de Chapas de Madera Significan para Tu Próximo Proyecto
La geografía no es destino en la obtención de chapas, pero es una variable poderosa. Los compradores más inteligentes no tratan la región como un pensamiento posterior. La integran en su proceso de especificación desde el principio.
Cuando Marcus Chen, un estimador senior de una empresa de carpintería con sede en Chicago, licitó un proyecto de hotel de 400 paneles en febrero de 2026, incorporó tres escenarios de abastecimiento en su propuesta.
La opción de abastecimiento asiático ahorró un 28% en costos de material, pero añadió cuatro semanas a la entrega. La opción europea garantizó la certificación FSC y coincidió perfectamente con la muestra del diseñador, pero llevó el proyecto un 18% por encima del presupuesto.
La opción nacional de Pennsylvania se situó en el medio en costo, entregó dos semanas más rápido que la opción asiática y eliminó el riesgo arancelario. El cliente eligió la opción nacional. La factura final del proyecto estuvo dentro del 2% de la estimación de Marcus.
Ese es el poder de entender los centros de fabricación. Convierte la obtención de un juego de azar en una decisión estructurada.
El futuro de la fabricación global de chapas apunta hacia la convergencia.
Los productores asiáticos están invirtiendo en certificación y control de calidad. Los productores europeos están ampliando la capacidad para satisfacer la creciente demanda. Los productores norteamericanos están aprovechando la tecnología para mantener la competitividad.
La madera de plantación está reemplazando las cosechas de bosques naturales en todas las regiones. Las brechas entre las regiones se están estrechando, pero no han desaparecido, y los compradores informados pueden utilizar esas brechas a su favor.
¿Necesitas orientación de abastecimiento multirregional para tu próximo proyecto? Contacta a VitalWood Global para discutir opciones regionales, solicitar muestras de centros de fabricación específicos o revisar hojas de datos técnicos adaptadas a su aplicación.