مراكز تصنيع قشرة الخشب العالمية: دليل مصادر إقليمي لعام 2026
تتركز أكبر مراكز تصنيع قشرة الخشب في العالم في ثلاث مناطق: تقود منطقة آسيا والمحيط الهادئ من حيث الحجم مع فيتنام والصين وإندونيسيا؛ تهيمن أوروبا على الجودة والاستدامة مع ألمانيا وجمهورية التشيك وإيطاليا؛ وتخصص أمريكا الشمالية في قشرة الخشب الصلبة الممتازة عبر الولايات المتحدة وكندا. يؤثر مصدر المواد بشكل مباشر على تكلفة مشروعك ومدة التنفيذ وثبات الجودة والامتثال للشهادات.
عندما تلقت مديرة المشتريات إيلينا فوس ثلاثة عروض لنفس مواصفات قشرة الجوز في مارس 2026، كانت الأسعار متفاوتة بنسبة 340%.
جاء أقل عرض من مطحنة فيتنامية جديدة. وكان أعلى عرض من مصنع ألماني استخدمته لسنوات. وكان الخيار الأوسط من مورد في بنسلفانيا لم تفكر فيه من قبل.
عكس كل عرض واقع تصنيع مختلف – تكاليف عمالة مختلفة، معايير شهادات مختلفة، مخاطر لوجستية مختلفة، وملفات ثبات جودة مختلفة. كانت بحاجة إلى أكثر من الأسعار. كانت بحاجة إلى خريطة.
تقدم هذه الدليل تلك الخريطة.
ال سوق قشرة الخشب العالمية وصلت إلى 16.74 مليار دولار في 2025 ومن المتوقع أن تنمو إلى 21.42 مليار دولار بحلول 2034. لكن هذه الأرقام تخفي حقيقة حاسمة للمشترين: ليست جميع مناطق التصنيع تنتج نفس المنتج.
سواء كنت تختار مصنع قشرة الخشب لإطلاق مشروع ضيافة أو sourcing المواد لمشروع مخصص واحد، فإن فهم مكان تصنيع القشرة – ولماذا يهم – يحمي ميزانيتك، ومدة التنفيذ، ومعايير الجودة الخاصة بك.
النقاط الرئيسية
- تجاوزت فيتنام الصين في 2023 كأكبر منتج لقشرة الخشب في العالم بمعدل 3.03 مليون م3 سنويًا، بينما تظل الصين مهيمنة في الاستهلاك ودمج الخشب الرقائقي.
- تسيطر منطقة آسيا والمحيط الهادئ على 36-38% من الإنتاج العالمي وتقدم أقل التكاليف، لكن ثبات الجودة يختلف بشكل كبير بين المصانع الراسخة والناشئة.
- تتقدم أوروبا في شهادات الاستدامة (FSC/PEFC) والابتكار الفني والجودة الممتازة، مدعومة بأكثر مصانع القشرة تقدمًا تكنولوجيًا في جمهورية التشيك.
- تخصص أمريكا الشمالية في الأنواع الصلبة الممتازة مثل الجوز والبلوط الأبيض، مع أقصر أوقات التنفيذ للمشاريع التي تتم في الولايات المتحدة.
- تغييرات التعريفات الجمركية في 2025-2026 – 35% على الخشب الكندي، 50% على البرازيلي – أعادت تشكيل تدفقات التجارة واقتصاديات التوريد.
المشهد العالمي لتصنيع قشرة الخشب
صناعة قشرة الخشب أكبر وأكثر تركيزًا مما يدركه معظم المشترين. يساعد فهم المشهد العالمي لمراكز تصنيع قشرة الخشب في التفاوض من موقع معرفة.
حجم السوق والحصة الإقليمية
وفقًا لتوقعات Fortune Business Insights، كانت قيمة سوق قشرة الخشب العالمية 16.74 مليار دولار في 2025. يكشف التحليل الإقليمي قصة التوريد:
| المنطقة | حصة السوق (2025) | القيمة المقدرة | القوة الرئيسية |
|---|---|---|---|
| آسيا والمحيط الهادئ | 36-38% | ~6.42 مليار دولار | الحجم، التكلفة، النطاق |
| أمريكا الشمالية | 28% | ~4.70 مليار دولار | جودة الخشب الصلب، الإمداد المحلي |
| أوروبا | 24% | ~4.07 مليار دولار | الاستدامة، الشهادات، الابتكار |
| أمريكا اللاتينية | 5% | ~0.88 مليار دولار | الأنواع الاستوائية، القدرة الناشئة |
| الشرق الأوسط وأفريقيا | 4% | ~0.67 مليار دولار | المواد الخام، إمكانيات النمو |
أعلى الدول المنتجة حسب الحجم
تظهر إحصاءات منتجات الغابات من منظمة الأغذية والزراعة أكبر منتجي أوراق القشرة:
| الرتبة | البلد | الإنتاج السنوي | الاتجاه لمدة 5 سنوات |
|---|---|---|---|
| 1 | فيتنام | 3.03 مليون م3 | +23.55% |
| 2 | الصين | 2.76 مليون م3 | -1.85% |
| 3 | الولايات المتحدة | 2.31 مليون م3 | +0.91% |
| 4 | إندونيسيا | 1.69 مليون م3 | +5.25% |
| 5 | روسيا | 1.63 مليون م3 | -1.47% |
| 6 | كندا | 588,600 م3 | -1.62% |
| 7 | البرازيل | 554,290 م3 | +0.16% |
| 8 | المكسيك | 494,880 م3 | +0.08% |
| 9 | غابون | 475,150 م3 | +4.08% |
| 10 | نيوزيلندا | 450,650 م3 | -1.90% |
تكشف هذه الأرقام عن أول رؤية حاسمة للمشترين الذين يقارنون إنتاج قشرة الخشب حسب البلد: القيادة في الإنتاج وقيادة الاستهلاك ليستا نفس الشيء. تنتج الصين ثاني أكبر كمية من القشرة على مستوى العالم، ومع ذلك فهي أيضًا أكبر مستورد في العالم – بشكل أساسي قشرة أساسية لتغذية صناعتها الضخمة من الخشب الرقائقي. تنتج فيتنام أكبر كمية، لكن الكثير من هذا الإنتاج يُعاد تصديره كسلع نهائية إلى الولايات المتحدة والاتحاد الأوروبي.
هل تحتاج إلى مساعدة في التنقل بين اختلافات الأسعار الإقليمية لمشروعك؟ دليلنا إلى أسعار مصنعي قشرة الخشب يفصل كيف تؤثر الجغرافيا على هياكل التكلفة.
آسيا والمحيط الهادئ: الرائد في الحجم
تظل منطقة آسيا والمحيط الهادئ المنطقة المهيمنة في تصنيع قشرة الخشب العالمية، مدفوعة بوفرة المواد الخام، وتكاليف التصنيع المنخفضة، والطلب الضخم على البناء المحلي، والبنية التحتية التصديرية الراسخة.
الصين – العملاق الإنتاجي
يبلغ إنتاج الصين من القشرة حوالي 2.76 مليون م3 سنويًا. البلاد في الوقت نفسه منتج ضخم ومستهلك ومُستورد – وهو وضع فريد يblur الخط الفاصل بين المصنع والمورد في التجارة العالمية.
تتجمع مراكز التصنيع الرئيسية في مقاطعة قوانغدونغ، حيث تعتبر دونغقوان مركز توزيع ومعالجة الأخشاب الرئيسي. تواصل شركات كبرى مثل Dongwha Enterprises وSun Wood Corporation الاستثمار في البحث والتطوير لتحسين جودة القشرة وتنويع خطوط الإنتاج.
قوة الصين هي التكامل. تغذي صناعتها من القشرة أكبر قاعدة تصنيع للخشب الرقائقي في العالم – تنتج الصين حوالي 71% من الخشب الرقائقي العالمي. بالنسبة للمشترين، يعني هذا أن الصين تتفوق في الطلبات الكبيرة حيث تأتي القشرة والخشب الرقائقي من نفس سلسلة التوريد.
ملف التوريد واضح: تعمل الصين بشكل أفضل في الدرجات القياسية ذات الحجم الكبير، وإنتاج الألواح المتكاملة، والمشاريع التي تكون التكلفة فيها هي المحرك الرئيسي. لا تزال عدم ثبات الجودة في الفئات الأدنى مصدر قلق، وتعتمد الصين على الواردات للأنواع الغريبة مما يعني أن أوقات التنفيذ قد تمتد عندما لا تكفي الأنواع المحلية.
فيتنام – النجم الصاعد
تعتبر فيتنام قصة العقد في تصنيع القشرة العالمية. مع إنتاج سنوي يبلغ 3.03 مليون م3 ومعدل نمو لمدة خمس سنوات يبلغ 23.55%، تجاوزت فيتنام الصين كأكبر منتج في العالم في 2023.
نموذج فيتنام مختلف عن نموذج الصين. تعمل بشكل أساسي كمركز معالجة وإعادة تصدير – تستورد الأخشاب الخام، وتعالجها إلى قشرة وسلع نهائية، ثم تشحنها إلى الولايات المتحدة والاتحاد الأوروبي. جعل هذا النموذج فيتنام جذابة بشكل خاص حيث أعادت التوترات التجارية توجيه الطلبات بعيدًا عن الموردين الصينيين.
تشكل حصة البلاد من صادرات المنتجات الخشبية العالمية حوالي 7%، وهذه النسبة في تزايد. بالنسبة للمشترين، تقدم فيتنام قشرة وجه تنافسية من حيث التكلفة مع معايير جودة محسنة. التحذيرات هي الاعتماد على المواد الخام – تستورد فيتنام معظم جذوعها – وتباين الجودة بين مئات المصانع الصغيرة في البلاد.
إندونيسيا وماليزيا – الإرث الاستوائي
تنتج إندونيسيا حوالي 1.69 مليون م3 سنويًا وتحافظ على تكامل قوي مع الخشب الرقائقي. تاريخيًا، كانت إندونيسيا تمثل 70% من صادرات الخشب الرقائقي في منطقة آسيا والمحيط الهادئ. بينما كانت ماليزيا، في وقت ما، قوة تصدير القشرة في المنطقة، حيث كانت تشحن 91% من صادرات القشرة في منطقة آسيا والمحيط الهادئ في منتصف التسعينيات.
تواجه كلا البلدين تحديًا مشتركًا: تؤدي موارد الغابات الطبيعية المتناقصة إلى دفع المنتجين نحو الأخشاب المزروعة، وخاصة الأوكالبتوس والبدائل سريعة النمو. بالنسبة للمشترين الذين يبحثون عن الأنواع الاستوائية مثل الميرانتي أو الساج، تظل إندونيسيا وماليزيا ذات صلة، لكن العرض يتقلص.
الهند – محرك الطلب المحلي
من المتوقع أن يصل سوق القشرة في الهند إلى 0.73 مليار دولار بحلول 2026، مدفوعًا بنمو البناء السريع وتوسع صناعة الأثاث. تقوم Greenply Industries وCentury Plyboards بالتوسع إقليميًا مع منتجات مبتكرة وشبكات توزيع واسعة.
الهند هي مستورد كبير للقشرة – حيث نمت أحجام الواردات بمعدل حوالي 46% سنويًا – لأن إمدادات المواد الخام المحلية لا يمكن أن تلبي الطلب. بالنسبة لسلاسل التوريد الإقليمية في آسيا، تقدم الهند نطاقًا وقدرة متزايدة. بالنسبة للمشترين الدوليين، تعمل أكثر كمنافس للمواد الخام بدلاً من كونها خيار التوريد الرئيسي.
أوروبا: الرائدة في الجودة والاستدامة
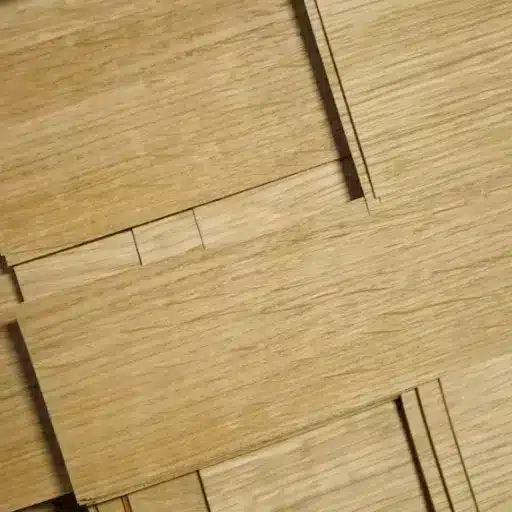
تمتلك أوروبا 24% من سوق القشرة العالمي، لكن تأثيرها يتجاوز حجمها. تحدد الشركات المصنعة الأوروبية المعيار العالمي لشهادات الاستدامة، والابتكار الفني، والجودة الممتازة.
ألمانيا – الهندسة الدقيقة تلتقي بالغابات
من المتوقع أن تصل قيمة سوق القشرة في ألمانيا إلى 1.31 مليار دولار بحلول 2026. تتخصص الشركات المصنعة في البلاد – Kaindl وRichter Furniertechnik ومنشأة Danzer في Kesselsdorf – في قشرة مصممة بدقة للأثاث الفاخر وداخل السيارات.
تتمثل الميزة التنافسية لألمانيا في التنظيم. تجعل السياسات البيئية الصارمة، وهيمنة شهادات FSC وPEFC، والأطر الاستدامة على مستوى الاتحاد الأوروبي، من قشرة الخشب الألمانية الخيار الافتراضي للمشاريع التي تتطلب سلسلة موثقة من الحيازة. تمثل Kesselsdorf، مسقط رأس تقنية Danzer الحاصلة على براءة اختراع 3D-Veneer، تقاطع تقاليد الغابات والابتكار في التصنيع.
بالنسبة للمشترين، تقدم ألمانيا: قشرة أثاث ممتازة، ومنتجات مستدامة معتمدة، وقشرة فنية أو مصممة تتطلب ت tolerances ضيقة.
جمهورية التشيك – القوة الصناعية الخفية
تستضيف جمهورية التشيك ما قد يكون أهم منشأة واحدة في صناعة القشرة العالمية. Danzer Bohemia Dyharna في Mělník وHorní Počaply هي أكبر وأحدث مصنع قشرة في العالم، حيث يعمل به أكثر من 500 شخص وينتج كل شيء من القشرة القياسية إلى البلوط النادر والقشرة الفنية.
تتخصص منشأة Danzer الثانية في Raspenava في وجوه القشرة المقطوعة للأبواب والألواح. تمثل هذه المصانع معًا قمة تكنولوجيا تصنيع القشرة.
بالنسبة للمشترين الذين لديهم متطلبات فائقة الجودة أو معقدة تقنيًا، تقدم جمهورية التشيك قدرات لا يمكن لأي منطقة أخرى مطابقتها.
إيطاليا وفرنسا والنمسا – التميز المدفوع بالتصميم
صناعة القشرة في إيطاليا لا تنفصل عن تراث الأثاث الفاخر. شركات مثل ALPI و Tabu تتصدر العالم في القشرة المعاد تشكيلها والزخرفية، حيث تزود المعماريين والمصممين الذين يحددون للمساحات الداخلية الراقية. تساهم شركة Cedan الفرنسية بخطوط قشرة زخرفية متطورة. تقدم النمسا خبرة الغابات الجبلية وتقنية القطع الدقيقة.
تتفوق هذه المجموعة في التطبيقات التي تركز على التصميم حيث تقود الجمالية التحديد أكثر من التكلفة.
روسيا – عملاق المواد الخام
تنتج روسيا حوالي 1.63 مليون م3 من القشرة سنويًا وتمتلك بعضًا من أكبر احتياطيات الغابات في العالم. قوة البلاد تكمن في وفرة المواد الخام وقربها من الأسواق الأوروبية والآسيوية.
بالنسبة للمشترين، تقدم روسيا درجات قياسية تنافسية من حيث التكلفة والوصول إلى المواد الخام. التحذيرات تشمل المخاطر الجيوسياسية، والفجوات في الشهادات المعترف بها دوليًا، والتعرض للقيود التجارية التي يمكن أن تعطل الإمدادات دون سابق إنذار.
بولندا – المصدر الناشئ
تكتسب بولندا زخمًا كمصدر للأخشاب المعالجة إلى أمريكا الشمالية وأوروبا. تجعل الامتثال للوائح الاتحاد الأوروبي، وتكاليف العمالة التنافسية، والموقع اللوجستي الاستراتيجي من بولندا خيارًا متزايد الجاذبية للمشترين الذين يسعون إلى معايير أوروبية بتكلفة معتدلة.
للمشاريع التي تتطلب وثائق متوافقة مع الاتحاد الأوروبي دون تسعير مرتفع، تستحق بولندا الاعتبار.
هل تريد أن تفهم كيف تقارن معايير الشهادات الأوروبية عبر المناطق؟ دليلنا حول مصادر قشرة الخشب المستدامة يغطي بالتفصيل وثائق FSC و PEFC و LEED.
أمريكا الشمالية: متخصص الأخشاب الصلبة
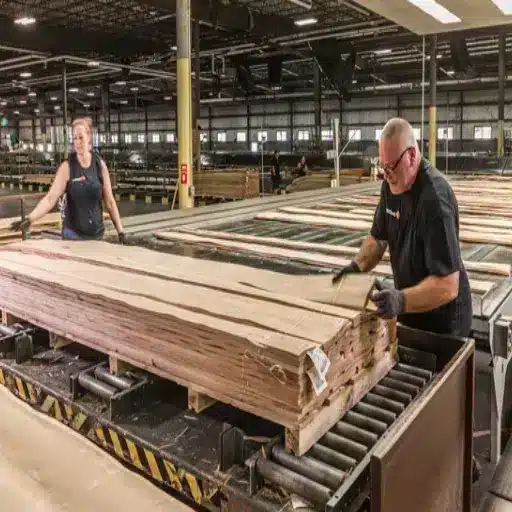
تسيطر أمريكا الشمالية على 28% من سوق القشرة العالمي وتتفوق في فئة واحدة تهم العديد من المشترين: قشرة الأخشاب الصلبة الممتازة.
الولايات المتحدة – قوة الأخشاب الصلبة الممتازة
تنتج الولايات المتحدة حوالي 2.31 مليون م3 من القشرة سنويًا، مما يجعلها تحتل المرتبة الثالثة عالميًا. لكن الحجم لا يعكس القوة الأمريكية. يعمل قطاع قشرة الأخشاب الصلبة في الولايات المتحدة في بعض من أكثر مناطق الأخشاب قيمة في العالم.
تشمل مراكز الإنتاج الرئيسية:
- إنديانا (إدنبرة) – معروفة تاريخيًا بأنها “عاصمة القشرة في العالم”، تقع هذه المنطقة في واحدة من أكثر أحزمة الأخشاب الصلبة قيمة في العالم. تدير شركة Danzer منشأة رئيسية هنا مع قواطع VS4000 الخاصة بها.
- بنسلفانيا (ويليامسبورت، دارلينجتون، شيد غاب) – تستضيف ويليامسبورت واحدة من أكبر عمليات تقطيع Danzer في الولايات المتحدة. تعمل دارلينجتون كمركز رئيسي للتقطيع والتصنيف والفرز لتوزيع أمريكا الشمالية. تتخصص شيد غاب في تجفيف الأخشاب الصلبة الصعبة، وخاصة الجوز والقيقب السميك.
- أوريغون (يوجين، سبرينغفيلد) – تشكل شركة Murphy Plywood و Timber Products Company محور ممر القشرة واللوح في شمال غرب المحيط الهادئ. تضيف شركة Roseburg Forest Products سعة إقليمية كبيرة.
- أركنساس (مونتيشيلو) – أعلنت شركة Weyerhaeuser عن استثمار بقيمة 500 مليون دولار في منشأة منتجات الخشب الهندسية في أواخر عام 2024، مما يشير إلى التزام صناعي مستمر تجاه المنطقة.
بالنسبة للمشترين، تقدم الولايات المتحدة ما لا يمكن لأي منتج آسيوي تكراره: الجوز المحلي، والبلوط الأبيض، والقيقب المعالج بأوقات تسليم محلية قصيرة ومعايير جودة متسقة.
كندا – ركيزة الغابات الشمالية
تنتج كندا حوالي 588,600 م3 من القشرة سنويًا. تنتج منشأة Danzer في دورهام، أونتاريو، وجوه قشرة ملصقة للأبواب واللوحات، تخدم الطلبات المخصصة والصناعية على حد سواء.
تعتبر ممارسات إدارة الغابات المستدامة في كندا وقربها من السوق الأمريكية من نقاط القوة. التحذير هو التعرض للرسوم الجمركية – حيث تسببت الرسوم الجمركية الأمريكية بنسبة 35% على المنتجات الخشبية الكندية في عام 2025 في تعطيل التدفقات التقليدية عبر الحدود بشكل كبير.
المراكز الناشئة: أفريقيا وأمريكا اللاتينية
بجانب المناطق الثلاث الكبرى، تستحق مركزان ناشئان الانتباه من المشترين الذين يسعون إلى التنويع أو الوصول إلى أنواع معينة.
غابون – المنتج الصاعد في أفريقيا
تنتج غابون حوالي 475,150 م3 من القشرة مع اتجاه نمو بنسبة 4.08%. تستفيد البلاد من موارد الأخشاب الاستوائية الوفيرة وزيادة الاستثمار الأجنبي لبناء القدرة على المعالجة.
بالنسبة للمشترين الذين يسعون للوصول إلى الأنواع الاستوائية بأسعار تنافسية، تمثل غابون بديلاً متزايدًا لموردي الأخشاب الاستوائية التقليديين في آسيا.
البرازيل والمكسيك – بدائل الأمريكتين
تنتج البرازيل حوالي 554,290 م3 سنويًا وتمتلك موارد خشبية شاسعة. ومع ذلك، فإن الرسوم الجمركية الأمريكية بنسبة 50% على المنتجات الخشبية البرازيلية قد حدت بشدة من الوصول إلى السوق الأمريكية.
تقدم المكسيك، بحوالي 494,880 م3، ملفًا مختلفًا. تجعل مزايا التجارة بموجب USMCA، وزيادة القدرة، والقرب الجغرافي من المكسيك خيارًا جذابًا بشكل متزايد للمشترين الذين يتجهون إلى الولايات المتحدة والذين يسعون إلى إمدادات محمية من الرسوم الجمركية.
ديناميات التجارة والرسوم الجمركية: ما الذي تغير في 2025-2026
تغيرت خريطة مصادر القشرة العالمية بشكل كبير في 2025-2026 بسبب تغييرات في السياسة التجارية. المشترون الذين يتجاهلون هذه التغييرات يواجهون مخاطر تجاوز الميزانية وتعطيل الإمدادات.
إعادة هيكلة الرسوم الجمركية الأمريكية
فرضت الولايات المتحدة رسومًا جمركية بنسبة 35% على المنتجات الخشبية الكندية و50% على المنتجات الخشبية البرازيلية. لقد أعادت هذه الرسوم توجيه تدفقات التجارة بطرق ملحوظة:
- تراجعت تدفقات القشرة الكندية عبر الحدود إلى الولايات المتحدة بشكل كبير
- أصبحت القشرة البرازيلية غير قابلة للتطبيق اقتصاديًا لمعظم المشترين الأمريكيين
- حصل الموردون الفيتناميون والصينيون على حصة في السوق كبدائل
- شهد المنتجون المحليون في الولايات المتحدة زيادة في الطلب، مما أدى إلى تضييق القدرة
تنظيم إزالة الغابات في الاتحاد الأوروبي (EUDR)
يتطلب تنظيم إزالة الغابات في الاتحاد الأوروبي، الذي يدخل حيز التنفيذ على مراحل حتى 2025-2026، إثبات أن المنتجات الخشبية غير مرتبطة بإزالة الغابات. يفضل هذا التنظيم المنتجين المحليين الأوروبيين والموردين المعتمدين بينما يخلق عقبات للموارد الاستوائية غير المعتمدة.
ما الذي يعنيه هذا للمشترين
لم تعد سياسة التجارة مجرد ضوضاء خلفية. إنها متغير رئيسي في قرارات التوريد. قد لا تقدم المنطقة التي قدمت أفضل سعر العام الماضي نفس السعر هذا العام. يحتاج المشترون إلى تنويع إقليمي ووعي في الوقت الحقيقي بالتعرض للرسوم الجمركية.
هل تفهم كيف تؤثر تدفقات التجارة على أوقات التسليم وتكاليف اللوجستيات لديك؟ دليلنا إلى سلسلة توريد قشرة الخشب يغطي الشحن، والتعبئة، واستراتيجيات التخفيف من الاضطرابات.
المقارنة الإقليمية: من أين تحصل على ماذا
إطار القرار أدناه يطابق متطلبات المشروع مع المنطقة المناسبة للتصنيع.
| العامل | آسيا والمحيط الهادئ | أوروبا | أمريكا الشمالية |
|---|---|---|---|
| أفضل للحجم | ممتازة | جيدة | جيدة |
| أفضل للجودة الممتازة | جيدة | ممتازة | ممتازة |
| أفضل لشهادات الاستدامة | جيدة | ممتازة | ممتازة |
| أقل تكلفة | ممتازة | متوسطة | متوسطة |
| أقصر وقت تسليم (إلى الولايات المتحدة) | 8-14 أسبوعًا | 6-10 أسابيع | 2-6 أسابيع |
| أفضل للأنواع الغريبة | ممتازة | متوسطة | محدودة |
| أفضل للأخشاب الصلبة | متوسطة | جيدة | ممتازة |
| مخاطر الرسوم الجمركية (سوق الولايات المتحدة) | متوسطة | منخفضة | لا شيء |
المصدر من آسيا والمحيط الهادئ عندما:
- تكون تكلفة الحجم والوحدة هي المحركات الرئيسية للقرار
- تحتاج إلى سلسلة توريد متكاملة من الخشب الرقائقي والقشرة
- تكون مرونة وقت التسليم من 8-14 أسبوعًا مقبولة
- تفي الدرجات القياسية أو التجارية بمواصفاتك
المصدر من أوروبا عندما:
- تكون شهادة الاستدامة مطلوبة أو ذات قيمة
- تكون الجودة الممتازة أو التعقيد الفني أمرًا أساسيًا
- تتطلب التطبيقات التي تركز على التصميم أو الفخامة الدقة
- يكون الامتثال للوائح الاتحاد الأوروبي ضروريًا
المصدر من أمريكا الشمالية عندما:
- تكون الأنواع الخشبية الصلبة الممتازة محددة
- تكون أقصر أوقات التسليم ممكنة أمرًا حاسمًا
- توجد متطلبات أو تفضيلات للتوريد المحلي
- تكون الجودة المتسقة من دفعة إلى أخرى أمرًا بالغ الأهمية
المصدر من المراكز الناشئة عندما:
- يكون تحسين التكلفة مع إدارة المخاطر هو الهدف
- تكون الحاجة إلى الوصول إلى الأنواع الاستوائية تتجاوز الإمدادات الآسيوية
- يكون تنويع سلسلة التوريد أولوية استراتيجية
ما تعنيه هذه المراكز العالمية لتصنيع قشرة الخشب لمشروعك القادم
الجغرافيا ليست مصيرًا في مصادر القشرة، لكنها متغير قوي. لا يعامل المشترون الأذكياء المنطقة كفكرة لاحقة. إنهم يبنونها في عملية المواصفات الخاصة بهم من البداية.
عندما قدم ماركوس تشين، مقدر أول في شركة تصنيع في شيكاغو، عرضًا لمشروع فندق مكون من 400 لوحة في فبراير 2026، قام ببناء ثلاثة سيناريوهات للتوريد في اقتراحه.
خيار المصدر من آسيا وفر 28% من تكاليف المواد ولكنه أضاف أربعة أسابيع إلى التسليم. الضمان الأوروبي لشهادة FSC ووافق تمامًا مع عينة المصمم، لكنه دفع المشروع 18% فوق الميزانية.
استقر الخيار المحلي من بنسلفانيا في المنتصف من حيث التكلفة، وتم تسليمه أسرع بأسبوعين من الخيار الآسيوي، وأزال مخاطر الرسوم الجمركية. اختار العميل الخيار المحلي. جاء الفاتورة النهائية للمشروع ضمن 2% من تقدير ماركوس.
هذه هي قوة فهم مراكز التصنيع. إنها تحول التوريد من مقامرة إلى قرار منظم.
تشير مستقبل تصنيع القشرة العالمية إلى التقارب.
يستثمر المنتجون الآسيويون في الشهادات ومراقبة الجودة. يقوم المنتجون الأوروبيون بتوسيع القدرة لتلبية الطلب المتزايد. يستفيد المنتجون في أمريكا الشمالية من التكنولوجيا للحفاظ على القدرة التنافسية.
تستبدل الأخشاب المزروعة حصاد الغابات الطبيعية عبر جميع المناطق. تتقلص الفجوات بين المناطق، لكنها لم تختفِ – ويمكن للمشترين المطلعين استخدام تلك الفجوات لصالحهم.
هل تحتاج إلى إرشادات حول التوريد متعدد المناطق لمشروعك القادم؟ اتصل بـ VitalWood Global لمناقشة الخيارات الإقليمية، طلب عينات من مراكز التصنيع المحددة، أو مراجعة أوراق البيانات الفنية المخصصة لتطبيقك.